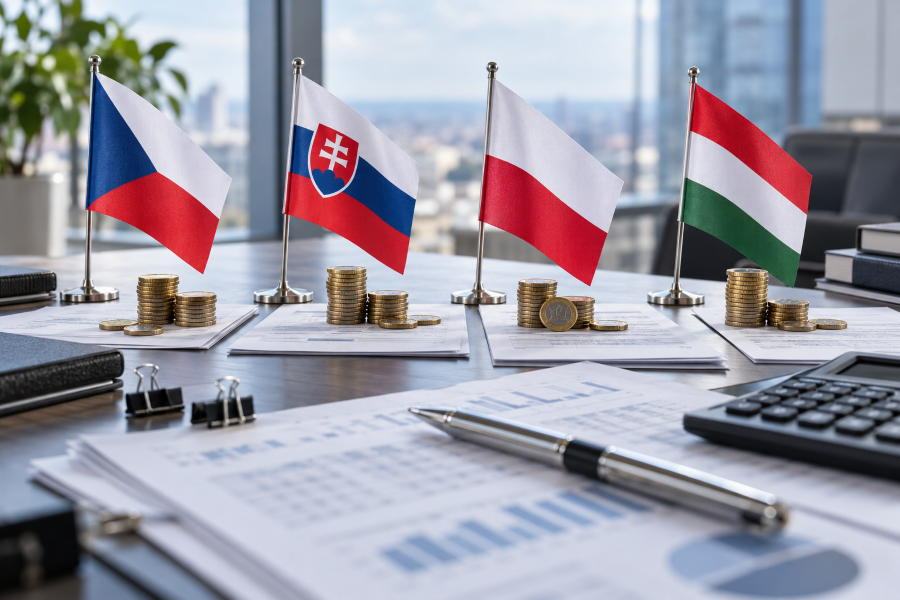
Srovnání přístupu k dorovnání transferových cen v zemích V4
Všechny čtyři země vycházejí z pravidla principu tržního odstupu. Co však v praxi řešíme s klienty nejčastěji? Za jakých podmínek stát uzná úpravu provedenou v daňovém přiznání a co se přitom stane na druhé straně transakce.
Je potřeba držet od sebe dvě odlišné situace.
Dorovnání transferových cen na konci roku (tzv. year end adjustment) je situace, kdy poplatník sám upraví svůj výsledek hospodaření do cílového rozpětí stanoveného dokumentací k převodním cenám. Může se jednat např. o situaci, kdy poplatník vykazuje z transakce se spojenou osobou ziskovost na úrovni 1 %, přičemž dokumentace připouští nejnižší ziskovost 3 % (rozpětí je např. 3 % - 7 %). Poplatník pak musí své tržby v dané transakci zvýšit o 2 %.
Korespondující úprava (tzv. corresponding adjustment), kdy poplatník v jednom státě upraví svou ziskovost na základě primární úpravy ziskovosti provedené u jeho spojené osoby daňovou správou v jiném státě. V tomto případě poplatník, který korespondující úpravu provádí, neupravuje ziskovost dle jeho vlastní dokumentace k transferovým cenám, ale dle doměrku daňové správy jiného státu. Se závěry zahraničního správce daně však ten tuzemský nemusí vždy souhlasit.
Jurisdikce k nim nepřistupují stejně a míchání obou pojmů bývá zdrojem nedorozumění i uvnitř samotných skupin spojených osob.
Česká republika má ze všech zemí V4 nejvíc uvolněnou legislativu v oblasti transferových cen. Zákon o daních z příjmů uvádí, že základ daně se upraví tak, aby odpovídal ceně, která by byla sjednána mezi nezávislými osobami za srovnatelných podmínek. Další formální podmínky pro provedení dorovnání ale zákon nestanoví. U poplatníku jsou year end adjustmenty běžně přípustné a správcem daně akceptovány, pokud jsou uspokojivě podloženy TP dokumentací. Český zákon ani pokyny GFŘ neobsahují žádné pravidlo, které by českému poplatníkovi umožňovalo provést corresponding adjustment na základě zahraniční primární úpravy.
Polsko je v pravidlech podstatně konkrétnější. Zákon definuje přesné podmínky, za nichž je úprava na konci roku (tzv. korekta cen transferowych) přípustná. V průběhu roku musely být mezi spojenými osobami nastaveny podmínky odpovídající podmínkám mezi nezávislými podniky a následně musely nastat změny relevantních okolností, případně musely být známy skutečné náklady či výnosy, podle nichž se transferová cena přepočítá. Splnění je kumulativní. Jednostranný corresponding adjustment polská úprava připouští.
Maďarsko má z regionu V4 nejpřísnější pravidla. Podle zákona poplatník musí upravit svůj předběžný hospodářský výsledek o rozdíl mezi cenou obvyklou a cenou skutečně použitou, pokud se tyto ceny liší. Snížení základu daně je však vázáno na další podmínky: musí existovat dokument podepsaný oběma stranami potvrzující výši rozdílu a druhá strana musí potvrdit, že rozdíl ve svém základu daně zohlednila nebo zohlední. Maďarská úprava tak akceptaci adjustmentu přímo spojuje s jeho daňovým zachycením u protistrany. Od roku 2022 navíc v Maďarku platí ještě jedno pravidlo, a to bude-li správcem daně při daňové kontrole zjištěna skutečná ziskovost mimo stanovené tržní rozpětí, tak dorovnání bude provedeno na úroveň mediánu.
Slovensko stojí v rámci zemí V4 někde na pomezí. Year end adjustmenty jsou povolené, nikoli však povinné. Pro corresponding adjustment obsahuje slovenský zákon o dani z příjmů výslovný mechanismus. Slovenská daňová správa může odpovídající úpravu povolit v návaznosti na primární adjustment správy daně druhého státu, je-li s daným státem uzavřena příslušná smlouva o zamezení dvojího zdanění. A podobně jako Maďarsko pracuje i Slovensko při daňových kontrolách s mediánem. Leží-li výsledek ziskovosti závislé transakce mimo stanovené tržní rozpětí a poplatník neprokáže v rámci daňové kontroly, že je namístě jiná hodnota, počítá se následná