Tisíce Čechů uvázly kvůli krizi na Blízkém východě v Dubaji a na dalších místech regionu. Mezi nimi jsou i zaměstnanci, kteří se měli vracet z dovolené a nastoupit do práce, kvůli zrušeným letům ale nemohou. Na co mají nárok? Ačkoli podobně jako v době pandemie covidu nemohou být na pracovišti, tentokrát je situace jiná, vysvětlují právníci oslovení Deníkem N.
Daňové přiznání je pro většinu lidí spjato především s podnikáním nebo zaměstnáním. Povinnost podat přiznání k dani z příjmů však může vzniknout i těm, kteří s tím úplně nepočítají. Například jde o starobní důchodce, studenty nebo rodiče na mateřské či rodičovské dovolené. Rozhodující přitom není samotný status poplatníka, ale především druh a výše jeho příjmů. Deník.cz přináší druhý díl seriálu Jak na daně v roce 2026, který připravujeme s odborníky ze společnosti V4 Group.
Jak se premiérovi Babišovi podařilo po třiceti dnech vyřešit střet zájmů? Jak se s nástupem nové vlády změní muniční iniciativa? A proč je na Lipně zelený led? Témata polední publicistiky Vladimíra Kroce.
Po spuštění konsolidačního balíčku v lednu 2024, který zavedl desítky mimo jiné i daňových změn, se větší reformy v oblasti daní nekonaly. Přesto i letošní rok přináší dílčí změny, zavedené ještě
vládou Petra Fialy (ODS), například u zdanění živnostníků, dohod o provedení práce nebo v
účetní praxi. Novinky se týkají firem i fyzických osob. HN přináší přehled nejdůležitějších změn, na které se mají
účetní, živnostníci nebo zaměstnavatelé připravit.
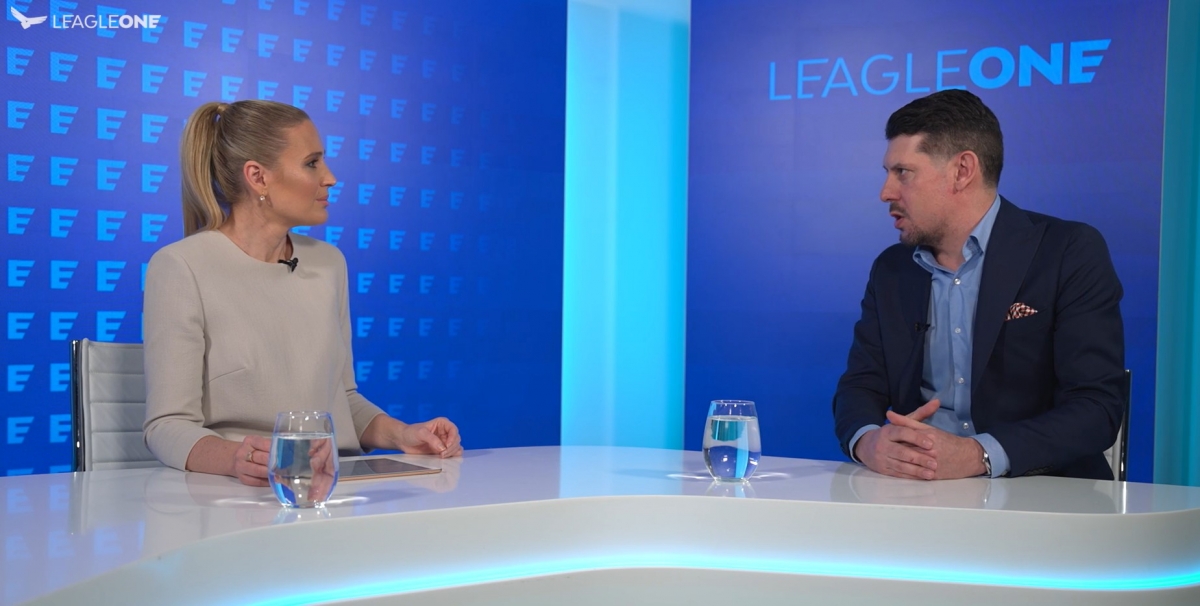
Transferové ceny jsou dnes jedním z nejčastějších terčů daňových kontrol. Jak se na ně připravit, co mít v dokumentaci a které transakce úřady sledují nejvíce? Ve studiu leagle.one o tom mluví Michal Jelínek, vedoucí partner V4 Group a expert na zdanění a účetnictví.
Autoři: Ing. Karolína Michnová, Ing. Michal Jelínek, Ph.D.
Finanční správa je v kontrolách transferových cen neustále efektivnější a zdaleka se nezaměřuje jen na přeshraniční transakce, které mohou být potenciálním prostorem pro přesouvání zisků do jurisdikcí s nižší mírou zdanění, než je v České republice. Správné nastavení transferových cen mezi dvěma tuzemskými subjekty totiž může předejít například neoprávněnému přesouvání zisků do ztrátových společností ve skupině, které má za cíl snižování daňové povinnosti. U tuzemských spojených osob má navíc finanční správa výhodu v daleko jednodušší dostupnosti potřebných údajů a shromažďování důkazních břemen, neboť disponuje přímým přístupem k údajům a informacím o tuzemských daňových subjektech. Přeshraniční kontroly vyžadují mezinárodní spolupráci a zpravidla trvají mnohem déle než čistě tuzemské daňové kontroly.
mohou výrazně snížit riziko sporu i potenciální daňové doměrky.